SAPO (Excerpt): Hợp đồng đặt cọc an toàn là tấm chắn đầu tiên của người mua. Hoàn tách bảy điều khoản bắt buộc, mẫu câu đi kèm, năm lỗi hay gặp – để tiền cọc đi ra là đi về được.
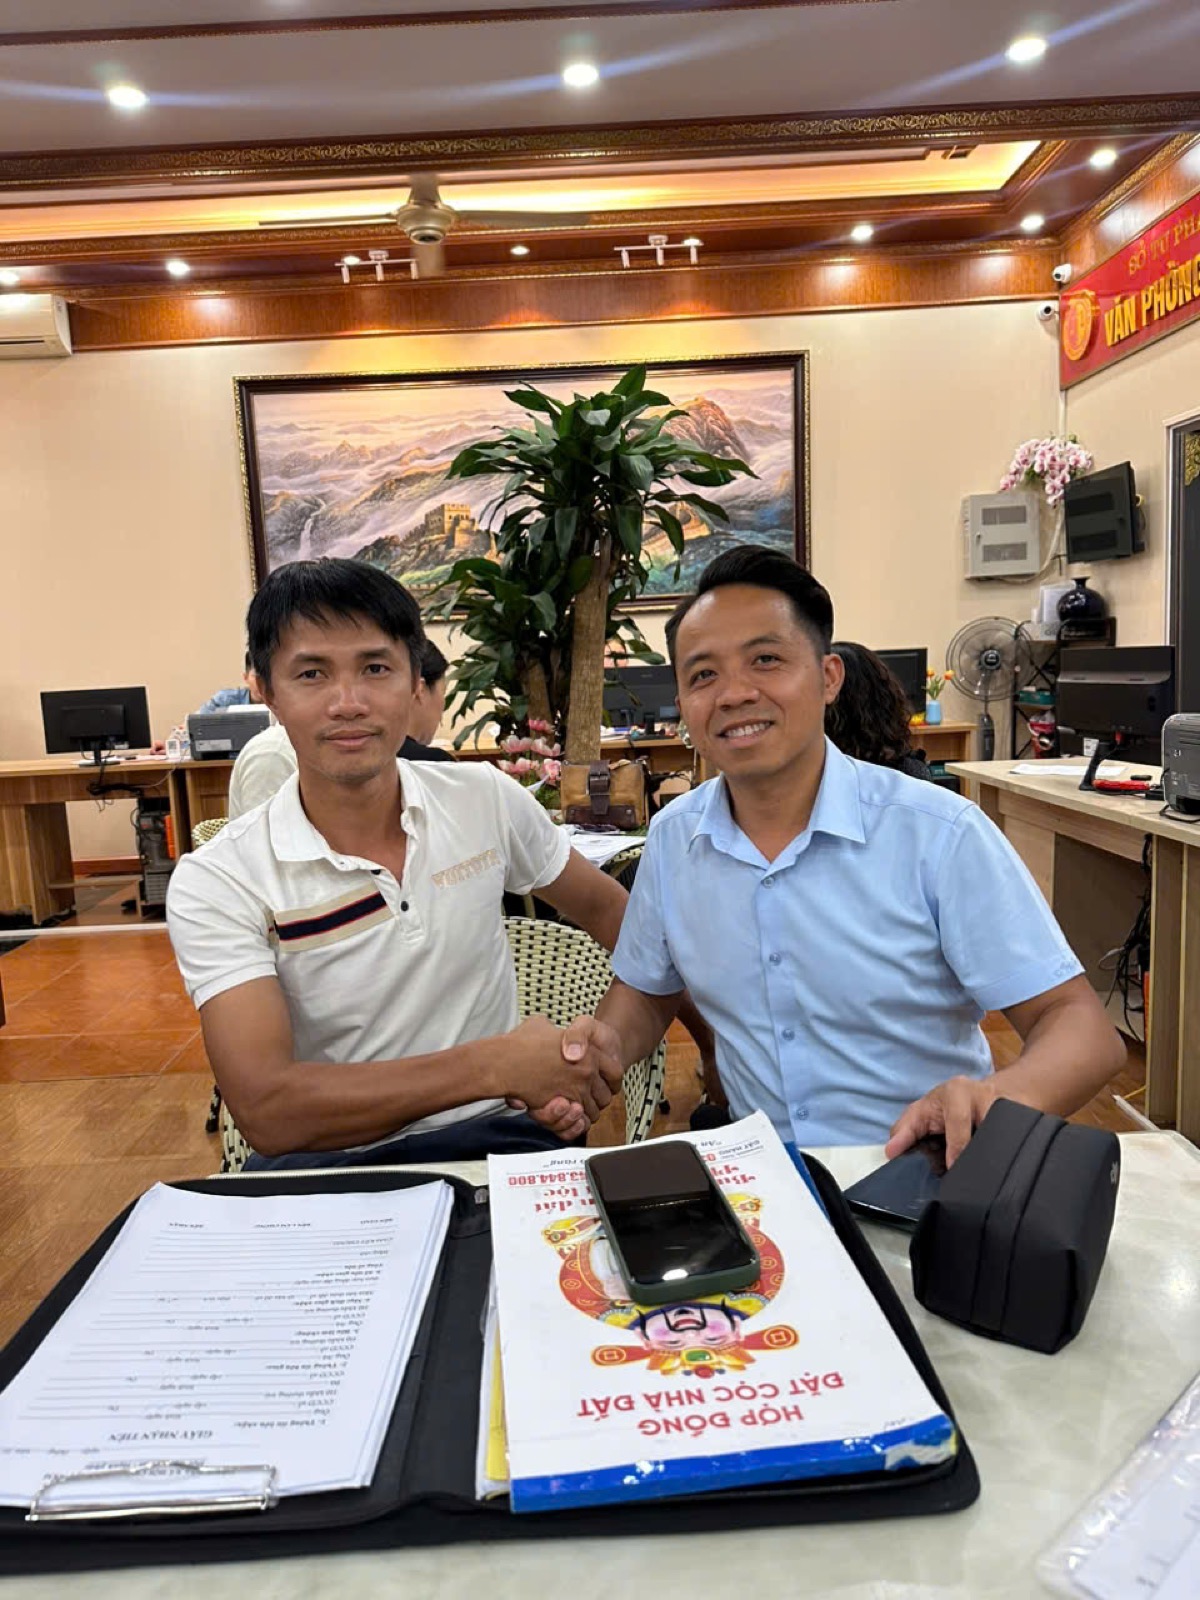
CHÚ THÍCH ẢNH ĐẠI DIỆN: Ký hợp đồng đặt cọc tại văn phòng công chứng – bước bảo vệ pháp lý quan trọng khi mua nhà đất.
Câu anh Việt kể Hoàn qua video call
*”Em ơi, hợp đồng cọc này chủ nhà đưa, viết tay, một trang. Chị cầm thấy ngắn quá – hình như thiếu nhiều thứ. Em xem giúp.”*
Anh Việt, 39 tuổi, kỹ thuật viên nhà máy ở Hải Phòng. Anh có 1,4 tỷ, đang nhắm mảnh đất 1,2 tỷ ở Hưng Yên. Môi giới đưa cho anh một tờ hợp đồng cọc viết tay – có tên hai bên, giá, số cọc 100 triệu, chữ ký. Hết.
Hoàn nhìn ảnh chụp, nói ngay: “Chú đừng ký cái này. Thiếu bảy điều khoản bảo vệ chú.”
Và đó là bài này – bảy điều khoản không thể thiếu trong một hợp đồng đặt cọc an toàn.
Hợp đồng cọc không phải tờ giấy xác nhận – nó là lá chắn
Nhiều người Việt nghĩ hợp đồng cọc chỉ là “ghi lại việc đã cọc”. Thực tế, nó là cam kết pháp lý chi tiết hành vi của cả hai bên trong khoảng thời gian từ cọc đến khi ký bán chính thức.
Trong khoảng thời gian đó, nhiều chuyện có thể xảy ra: – Chủ nhà đổi ý, muốn tăng giá. – Chủ nhà bán cho người khác giá cao hơn. – Pháp lý phát hiện có vướng. – Người mua đổi ý. – Vợ/chồng chủ không đồng ý. – Chủ mất tích, mất liên lạc. – Ngân hàng không giải chấp kịp.
Mỗi tình huống trên đều có thể xử lý – nếu hợp đồng cọc viết đủ. Nếu viết thiếu, người mua mất tiền hoặc kẹt dài.
Bảy điều khoản bắt buộc
Điều khoản 1 – Thông tin đầy đủ của hai bên và tài sản
Phần đầu hợp đồng ghi: – Họ tên, năm sinh, số CCCD, địa chỉ của cả hai bên (nếu có vợ/chồng, ghi cả hai). – Thông tin tài sản: địa chỉ, số thửa, số sổ, diện tích, loại đất. – Giá bán tổng. – Số tiền cọc. – Ngày ký cọc.
Mẫu câu bảo vệ:
*”Hai bên xác nhận các thông tin trên là chính xác. Nếu phát hiện sai lệch trong tên tuổi, số CCCD, hoặc thông tin tài sản dẫn đến không thể hoàn tất giao dịch, bên bán hoàn trả 100% tiền cọc.”*
Điều khoản 2 – Thời hạn ký hợp đồng mua bán chính thức
Cọc là bước trung gian. Phải có thời hạn cụ thể để hai bên ký hợp đồng mua bán có công chứng.
Mẫu câu bảo vệ:
*”Hai bên cam kết ký hợp đồng chuyển nhượng tại văn phòng công chứng chậm nhất ngày [X ngày sau]. Quá hạn mà không có lý do khách quan được hai bên thống nhất, bên vi phạm chịu phạt theo điều khoản 6.”*
Thời hạn hợp lý: 15-30 ngày với nhà đất sổ sạch; 45-90 ngày với nhà đang thế chấp.
Điều khoản 3 – Nghĩa vụ của người bán
Ghi rõ người bán phải: – Giữ tài sản ở tình trạng không thay đổi (không bán cho người khác, không thế chấp mới, không cho thuê). – Cung cấp đầy đủ giấy tờ cho công chứng. – Hợp tác làm thủ tục giải chấp (nếu có). – Thông báo mọi vấn đề pháp lý phát sinh trong thời gian cọc.
Mẫu câu bảo vệ:
*”Trong thời gian từ ngày đặt cọc đến ngày ký hợp đồng chuyển nhượng, bên bán cam kết không chuyển nhượng, thế chấp, cho thuê, hoặc có bất kỳ hành vi làm thay đổi tình trạng pháp lý của tài sản.”*
Điều khoản 4 – Nghĩa vụ của người mua
Ghi rõ người mua phải: – Thanh toán phần tiền còn lại theo lộ trình. – Chịu các chi phí đã thoả thuận (phí công chứng, một phần thuế nếu đã thương lượng).
Mẫu câu bảo vệ:
*”Bên mua cam kết thanh toán số tiền còn lại là [X VNĐ] tại thời điểm công chứng hợp đồng chuyển nhượng. Phương thức thanh toán: chuyển khoản vào tài khoản ngân hàng của bên bán số [số tài khoản].”*
Điều khoản 5 – Trường hợp hoàn tiền 100%
Đây là điều khoản bảo vệ người mua lớn nhất. Ghi các trường hợp bên bán phải hoàn 100% tiền cọc không phạt:
– Pháp lý tài sản không như cam kết. – Thửa đất bị quy hoạch mà bên bán không khai báo. – Có tranh chấp mà bên bán giấu. – Vợ/chồng bên bán không đồng ý. – Bên bán không giải chấp được trong thời hạn.
Mẫu câu bảo vệ:
*”Trong các trường hợp sau, bên bán hoàn trả 100% tiền cọc trong vòng 7 ngày làm việc, không được giữ lại bất kỳ khoản nào: (a) tài sản vướng tranh chấp mà bên bán không khai báo; (b) tài sản nằm trong quy hoạch mà bên bán không khai báo; (c) không có đồng thuận của vợ/chồng; (d) không giải chấp được tài sản trong thời hạn đã thoả thuận; (e) các vấn đề pháp lý khác phát sinh do lỗi của bên bán.”*
Điều khoản 6 – Mức phạt khi vi phạm
Luật dân sự quy định mức phạt mặc định khi vi phạm hợp đồng cọc: – Bên mua đổi ý: mất toàn bộ tiền cọc. – Bên bán đổi ý: phải hoàn cọc + đền một khoản bằng số tiền cọc.
Nhưng có thể thoả thuận khác, cao hơn mức luật nếu muốn tăng ràng buộc.
Mẫu câu bảo vệ (chọn mức phạt cao hơn luật):
*”Nếu bên bán tự ý huỷ hợp đồng (ngoài các trường hợp hoàn tiền 100% ở điều 5), bên bán hoàn trả 100% tiền cọc và đền thêm một khoản bằng [X lần] số tiền cọc. Nếu bên mua tự ý huỷ hợp đồng, bên mua mất toàn bộ tiền cọc.”*
X thường là 1 (luật mặc định) hoặc 2 (ràng buộc cao). Thương lượng tuỳ ca.
Điều khoản 7 – Cách giải quyết tranh chấp
Khi có tranh chấp, giải quyết thế nào, ở đâu.
Mẫu câu bảo vệ:
*”Mọi tranh chấp phát sinh từ hợp đồng này được giải quyết tại Toà án nhân dân [tỉnh/thành phố nơi có tài sản]. Trong thời gian giải quyết, bên bán không được chuyển nhượng tài sản cho bên thứ ba.”*
Điều khoản cuối ngăn chủ nhà bán cho người khác giữa lúc đang kiện.
Năm lỗi phổ biến khi làm hợp đồng cọc
Lỗi 1 – Hợp đồng cọc viết tay, không công chứng. Giá trị pháp lý thấp, khó đòi khi tranh chấp. Luôn công chứng – phí 50.000-300.000, bảo vệ bằng cả tỷ.
Lỗi 2 – Không ghi thời hạn ký bán. Chủ có thể kéo dài 6 tháng, 1 năm. Người mua kẹt tiền, mất cơ hội khác.
Lỗi 3 – Không ghi các trường hợp hoàn 100%. Khi phát hiện vướng, chủ có thể nói “cọc là mất”. Có điều khoản 5 – không được giữ lại.
Lỗi 4 – Cọc quá cao. Cọc 30%, 50% giá trị là quá cao. Chuẩn an toàn: 3-10% giá trị tài sản. Cao hơn, rủi ro lớn hơn.
Lỗi 5 – Chuyển cọc qua tài khoản khác tên chủ. Chỉ chuyển vào tài khoản đứng tên chủ sổ hoặc văn phòng công chứng. Chuyển qua môi giới = rủi ro cao.
Mẫu kết cấu một hợp đồng cọc đủ bảy điều khoản
Phần 1 – Thông tin các bên và tài sản (điều 1).
Phần 2 – Giá, cọc, lộ trình thanh toán (ghi rõ số tiền cọc, phần còn lại, cách chuyển).
Phần 3 – Thời hạn ký bán (điều 2).
Phần 4 – Nghĩa vụ của bên bán (điều 3).
Phần 5 – Nghĩa vụ của bên mua (điều 4).
Phần 6 – Trường hợp hoàn cọc 100% (điều 5).
Phần 7 – Mức phạt vi phạm (điều 6).
Phần 8 – Giải quyết tranh chấp (điều 7).
Phần 9 – Hiệu lực và chữ ký.
Hợp đồng cọc tiêu chuẩn thường dài 2-3 trang. Ngắn hơn – thiếu điều khoản. Dài hơn – có thể có điều khoản bất lợi, phải đọc kỹ.
Mẹo thực chiến – ba việc làm trước khi ký
Việc 1 – Yêu cầu bên bán đưa dự thảo trước 1-2 ngày. Không ký ngay tại chỗ. Có thời gian đọc kỹ, hỏi luật sư nếu cần.
Việc 2 – Đi công chứng không đi một mình. Đưa người thân hoặc dịch vụ tư vấn độc lập đi cùng. Có người đứng về phía mình.
Việc 3 – Mang giấy tờ gốc của bên bán theo. CCCD, sổ, giấy đăng ký kết hôn (nếu có). Công chứng viên sẽ kiểm.
Về sâu hơn, Hoàn có viết đặt cọc rồi muốn rút và pháp lý chưa rõ chưa chuyển tiền. Nếu anh chị muốn người đi cùng khi làm hợp đồng cọc, Hoàn làm dịch vụ đại diện người mua.
FAQ – câu hay được hỏi
Cọc bao nhiêu là an toàn? 3-10% giá trị tài sản. Cao hơn, rủi ro cao hơn mà không có thêm bảo đảm.
Hợp đồng cọc viết tay có hiệu lực không? Có hiệu lực nhưng yếu. Khó đòi khi tranh chấp. Luôn công chứng để tăng mạnh.
Bên bán đổi ý sau khi cọc, phải đền bao nhiêu? Luật mặc định: hoàn cọc + đền bằng số tiền cọc. Có thể thoả thuận cao hơn trong hợp đồng.
Nếu hợp đồng cọc không có điều khoản hoàn 100%, mà sau cọc phát hiện vướng pháp lý, có đòi cọc được không? Khó. Phải chứng minh bên bán cố ý giấu, kiện tụng kéo dài. Phòng ngừa luôn tốt hơn chữa.
Công chứng hợp đồng cọc ở đâu? Bất kỳ văn phòng công chứng nào. Phí 50.000-300.000 tuỳ giá trị tài sản.
Kết – hợp đồng cọc đủ bảy khoản là mua nhà có bảo hiểm
Anh Việt cuối cùng không ký hợp đồng cọc của chủ. Anh soạn lại một bản mới có đủ bảy điều khoản, mang ra văn phòng công chứng. Chủ nhà ban đầu phàn nàn “sao phức tạp vậy”, nhưng ký. Hai tuần sau, phát hiện mảnh đất vướng quy hoạch mở đường – anh được hoàn 100% tiền cọc nhờ điều khoản 5.
Nếu không có hợp đồng đó, anh đã mất 100 triệu.
Hoàn vẫn nói với khách: hợp đồng cọc là 300.000 phí công chứng để mua bảo hiểm hàng trăm triệu. Rẻ hơn mọi loại bảo hiểm anh chị từng mua.
Tải cách kiểm tra một món trước khi xuống tiền – Hoàn có mẫu hợp đồng cọc tham khảo kèm bảy điều khoản này.
Phương pháp này không dùng được khi: anh chị mua nhà hình thành trong tương lai từ chủ đầu tư – lúc đó dùng hợp đồng mua bán có điều khoản bảo lãnh ngân hàng, không phải hợp đồng cọc truyền thống.